Dólar Oficial
$1.535
Dólar Blue
$1.550
Dólar Tarjeta
$1.995,50
Euro
€1.740,92
Real
R$294,42
Azúcar Tucumán · 50kg
$36.810
Azúcar Int. · Londres N5
US$24,707
Azúcar Int. · EEUU N11
US$423,29
Bioetanol de caña ($/L)
1.072
Bioetanol de maíz ($/L)
982.976
PREVENCIÓN DEL LAVADO DE ACTIVOS
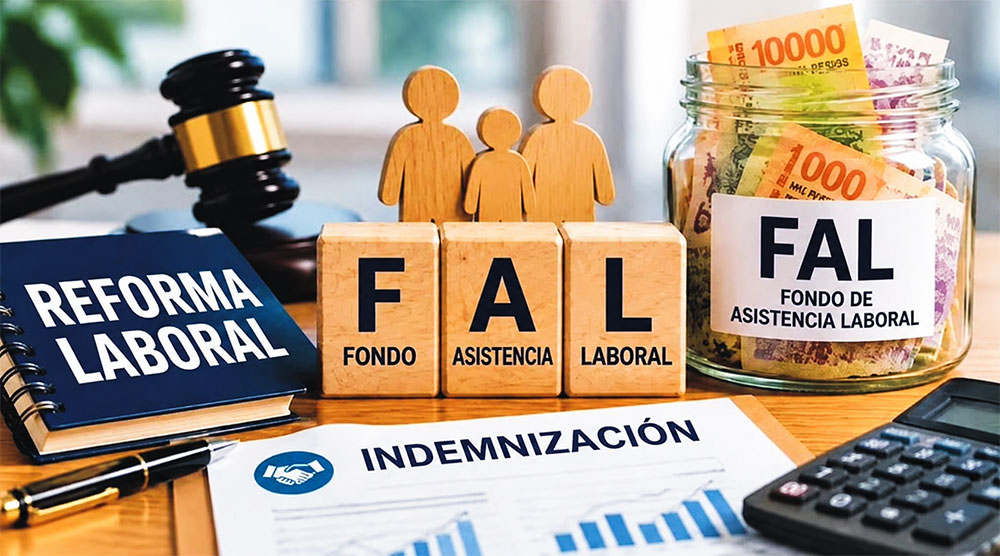
La UIF eximió a los aportes a los Fondos de Asistencia Laboral de los controles antilavado
La medida alcanza tanto a los aportes obligatorios como a las contribuciones voluntarias, donaciones y legados destinados a los FAL. El organismo fundamentó la decisión en una serie de elementos que, según evaluó, reducen los riesgos asociados a estos vehículos.
Noticias Argentinas difundió que la Unidad de Información Financiera (UIF) dispuso que los aportes a los Fondos de Asistencia Laboral (FAL) queden exceptuados de las medidas y controles antilavado previstos para determinados sujetos del mercado de capitales.
La decisión fue formalizada mediante la Resolución 109/2026, publicada este viernes en el Boletín Oficial.
Los FAL fueron creados por la Ley de Modernización Laboral con el objetivo de contribuir al cumplimiento de las obligaciones laborales e indemnizatorias de los empleadores del sector privado.
Posteriormente, el Decreto 408/2026 estableció que estos fondos pueden instrumentarse mediante Fideicomisos Financieros o Fondos Comunes de Inversión Abiertos, bajo la supervisión de la Comisión Nacional de Valores (CNV).
En ese marco, la CNV solicitó a la UIF establecer una regulación diferenciada para los FAL, al considerar que presentan características particulares que los distinguen de los fondos de inversión de propósito general.
La Resolución 109/2026 incorpora un nuevo artículo 3° bis a la Resolución UIF 78/2023 y establece la exención a partir de lo que el organismo definió como la existencia de “múltiples elementos mitigantes del riesgo”.
Entre esos factores, la UIF mencionó la finalidad legal específica de los fondos, la identificación individual del empleador aportante mediante su CUIT y del vehículo de inversión a través del denominado ID FAL, además de la canalización mayoritaria de los aportes por medio de ARCA.
También señaló la trazabilidad de los recursos, la limitación de los activos habilitados para invertir, la restricción de las operaciones al mercado local, la supervisión de la CNV y la imposibilidad de que los aportantes rescaten los fondos, excepto en los supuestos previstos en el artículo 72 de la Ley 27.802.
La exención comprende tanto los aportes obligatorios como las contribuciones voluntarias, las donaciones y los legados destinados a estos vehículos.
La resolución también introduce una actualización de carácter técnico en las referencias normativas contenidas en la Resolución UIF 78/2023.
Entre los sujetos alcanzados por esa normativa se encuentran los Agentes de Negociación, los Agentes de Liquidación y Compensación, las personas jurídicas que intervienen en la colocación de cuotapartes de fondos comunes de inversión u otros productos de inversión colectiva, los Agentes Asesores Globales de Inversión, los fiduciarios financieros con oferta pública y las Plataformas de Financiamiento Colectivo.

Más de economía